

Форми документації, що фіксують результати інвентаризації.
15 September 2023
 Finance Pitch Deck Presentation (28)_800x350_241.jpg)
Проведення інвентаризації та документальне оформлення її результатів регулюються Положенням про інвентаризацію активів та зобов’язань, затвердженим наказом Міністерства фінансів України від 2 вересня 2014 року № 879 (далі – Положення № 879).
Інвентаризація є важливою складовою ведення бухгалтерського обліку, оскільки дозволяє перевірити фактичну наявність активів і зобов’язань та зіставити отримані дані з показниками бухгалтерського обліку.
Правильність відображення активів, зобов’язань та результатів інвентаризації також може перевірятися під час аудиту бізнесу.
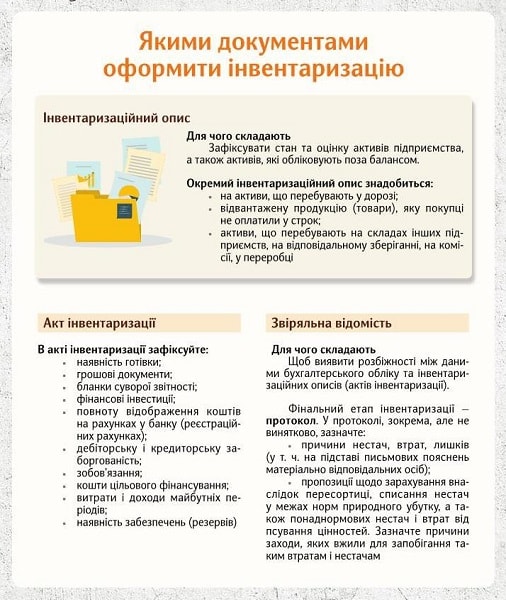
У цій статті розглянемо основні документи, необхідні для оформлення результатів інвентаризації, порядок їх складання та правила відображення виявлених розбіжностей у бухгалтерському обліку.
Залишити заявку 067 939 40 12
Форми документації, що фіксують результати інвентаризації
.png)
.png)
.png)
.png)
.png)
.png)
.png)
.png)
.png)
.png)
.png)
.png)
1Для складання інвентаризаційного опису об'єктів права інтелектуальної власності в НМА застосовується типова форма № НА-4.
2Затверджені цим наказом типові форми для оформлення результатів інвентаризації бюджетними установами можуть використовуватися будь-якою юридичною особою незалежно від її організаційно-правової форми та форми власності, а також представництвами іноземних суб'єктів господарювання.
3Радянські форми, затверджені Постановою № 241, які є чинними, можуть використовуватися разом з існуючими українськими стандартними формами (в частині, що не суперечить цим формам).
4Наказ Міністерства статистики № 193 від 21 червня 1996 р. (Лист Державного комітету статистики № 14/2- від 15 липня 2010 р.) 18/72), в частині, що не суперечить формі М-21, затвердженій Міністерством статистики.
5Довідка (додаток до форми № інв-17) є підставою для складання форми № інв-17 і складається у взаємозв'язку зі зведеними рахунками бухгалтерського обліку.
6Детальніше про інвентаризацію розрахунків та документів див. лист № 2007.09. Роз'яснення у листі Казначейства № 31-34000-10-10/18896 від 18.
