

Інвентаризація критично важливих активів та процедури її проведення
29 September 2023
 Finance Pitch Deck Presentation - 2023-09-29T102450.955_800x350_241.jpg)
- Інвентаризаційний опис матеріальних цінностей, прийнятих на відповідальне зберігання Шаблон ЗАВАНТАЖИТИ
- Інвентаризаційний опис запасів (товарно-матеріальних цінностей) Шаблон ЗАВАНТАЖИТИ
- Інвентаризаційний опис матеріальних цінностей, прийнятих на відповідальне зберігання Зразок ЗАВАНТАЖИТИ
- Інвентаризаційний опис запасів (товарно-матеріальних цінностей) Зразок ЗАВАНТАЖИТИ
Проведення інвентаризації різних видів активів – виробничих запасів, незавершеного виробництва, основних засобів та інших цінностей – має свої особливості, хоча загальні принципи інвентаризації залишаються однаковими. У цій консультації розглянемо порядок інвентаризації товарно-матеріальних цінностей (ТМЦ).
Правильне ведення бухгалтерського обліку передбачає відповідність даних обліку фактичній наявності активів підприємства. Інвентаризація дозволяє перевірити таку відповідність та своєчасно виявити розбіжності.
Інвентаризація ТМЦ дозволяє виконати низку важливих завдань:
-
Перевірка збереження ТМЦ та відповідальності матеріально відповідальних осіб. Під час інвентаризації перевіряється фактична наявність цінностей, переданих відповідальним особам.
-
Перевірка складського та бухгалтерського обліку. Фактичні залишки ТМЦ зіставляються з даними бухгалтерського та складського обліку, що дозволяє виявити можливі розбіжності.
-
Перевірка оцінки ТМЦ. Інвентаризація дозволяє виявити активи, вартість яких потребує перегляду або відповідного коригування в бухгалтерському обліку згідно із застосовними стандартами.
-
Виявлення необлікованих ТМЦ. Під час перевірки можуть бути встановлені активи, які фактично перебувають на підприємстві, але з певних причин не були належним чином відображені в обліку.
-
Оцінка фактичного стану ТМЦ. Інвентаризація допомагає виявити пошкоджені, зіпсовані, застарілі або непридатні для подальшого використання цінності.
-
Виявлення ТМЦ, що підлягають списанню. За результатами інвентаризації можуть бути визначені активи, які втратили свої споживчі властивості або не можуть надалі використовуватися. Їх списання здійснюється на підставі належно оформлених документів та відповідного рішення підприємства.
-
Виявлення надлишків і нестач. Фактичні залишки порівнюються з обліковими даними, а виявлені розбіжності документуються та відображаються в бухгалтерському обліку відповідно до встановлених правил.
Проведення інвентаризації є обов’язковим, зокрема, у випадках зміни матеріально відповідальних осіб, встановлення фактів крадіжок або зловживань, псування цінностей та в інших випадках, передбачених законодавством.
Порядок проведення інвентаризації визначає Положення про інвентаризацію активів та зобов’язань, затверджене наказом Міністерства фінансів України від 02.09.2014 № 879.
Аудит бізнесу дозволяє додатково перевірити стан обліку активів, правильність документального оформлення операцій із ТМЦ та відповідність облікових даних фактичному стану майна підприємства.
Залишити заявку 067 939 40 12
Інвентаризація матеріальних цінностей та порядок її проведення
Щоб забезпечити успішну інвентаризацію матеріальних цінностей, важливо перед проведенням самої процедури впевнитися, що ви належним чином підготувались до неї. Основною передумовою є створення відповідної внутрішньої нормативної бази та готовність необхідних форм первинних документів для реєстрації результатів інвентаризації.
Частота проведення інвентаризацій регламентується внутрішніми нормативними актами вашої організації (відповідно до статті 10 Закону "Про бухгалтерський облік та фінансову звітність в Україні" від 16 липня 1999 року № 996, подальше - Закон про бухоблік). Однак Положення № 879 вимагає обов'язково проводити інвентаризацію в наступних випадках:
- перед складанням щорічної фінансової звітності, яке має бути зроблено не пізніше ніж за 3 місяці до дати річного балансу для запасів; для незавершеного виробництва (НЗВ), інвентаризація якого проводиться протягом 2 місяців до дати річного балансу;
- при зміні матеріально-відповідальних осіб;
- при виявленні факту крадіжки або пошкодження товарно-матеріальних цінностей (ТМЦ).
Зазвичай внутрішні нормативні акти вашої організації визначають періодичність проведення інвентаризацій ТМЦ, наприклад, один раз на квартал або навіть один раз на місяць, і визначають склад інвентаризаційних комісій. Великі організації зі значними складськими запасами можуть мати кілька комісій, включаючи основну та декілька робочих комісій. Підготовчий етап перед інвентаризацією передбачає ознайомлення з внутрішніми документами.
.jpg)
Починаємо інвентаризацію товарно-матеріальних цінностей
Підготовчий етап для успішної інвентаризації включає наступні дії:
-
Ознайомтеся з внутрішніми нормативними документами, що регулюють проведення інвентаризації, включаючи частоту та процедуру.
-
Перевірте, чи сформовано інвентаризаційні комісії та склад цих комісій. На великих підприємствах можуть діяти декілька робочих комісій у різних підрозділах і філіалах.
-
Обережно визначте склад комісій, уникайте включення матеріально-відповідальних осіб, які підлягають інвентаризації. Також варто уникати призначення однієї і тієї ж особи головою робочої інвентаризаційної комісії два роки поспіль.
-
Перед проведенням інвентаризації, ознайомтеся з формами первинних документів, які будуть використовуватися для фіксації результатів інвентаризації, такими як інвентаризаційний опис, звіряльна відомість та протокол інвентаризаційної комісії.
-
Ознайомтесь з нормами природного убутку, які не вважаються нестачею ТМЦ. Якщо норми відсутні або скасовані, важливо виробити власні норми або звернутися до податкової консультації за порадою.
-
Враховуйте можливі коригування планів інвентаризації в разі виникнення непередбачених обставин, таких як відсутність матеріально-відповідальної особи через лікарняний.
-
У випадку відсутності внутрішньої нормативної бази, яка визначає строки та склад інвентаризаційної комісії, видайте наказ про проведення інвентаризації та розробіть відповідні документи.
-
Застосовуйте "бюджетні" форми з Наказу № 572 для всіх підприємств, забезпечуючи відповідність вимогам щодо обов'язкових реквізитів, які встановлені Законом про бухоблік.
Ці дії допоможуть забезпечити ефективну інвентаризацію та дотримання всіх внутрішніх і законодавчих вимог.
Після інвентаризації
Після завершення інвентаризації необхідно виконати наступні кроки:
-
Передати інвентаризаційний опис до бухгалтерії.
-
Оформити звіряльну відомість у випадку виявлення розбіжностей між даними інвентаризації та бухгалтерським обліком. У цій відомості слід відображати надлишок, нестачу та пересорт інвентаризованих товарно-матеріальних цінностей для кожного виду ТМЦ. Оцінка здійснюється на основі облікової вартості.
-
Оформити протокол інвентаризаційної комісії, який повинен містити загальні результати інвентаризації, такі як надлишок, нестача, відповідність фактичних та облікових даних, а також пропозиції щодо врегулювання пересорту і причин виникнення нестач та надлишків. Протокол має бути підготовлений протягом 5 робочих днів після завершення інвентаризації згідно з пунктом 2 розділу IV Положення № 879.
Зверніть увагу, що всі матеріали інвентаризації (описи, відомості, протоколи) повинні бути оформлені у двох примірниках.
Додаткові документи для інвентаризації можуть залежати від конкретного виду товарно-матеріальних цінностей, і вони регламентуються відповідними інструкціями та нормами.
- для активів сільськогосподарського призначення слід дотримуватися Методрекомендацій Мінагрополітики № 37
- для спирту етилового - Інструкції щодо приймання, зберігання, відпуску, транспортування та обліку спирту етилового наказ Мінагрополітики від 13.04.2009 р. № 264;
- для нафтопродуктів - Інструкції про порядок приймання, транспортування, зберігання, відпуску та обліку нафти і нафтопродуктів на підприємствах і організаціях України, спільного наказу Мінпалива, Мінекономіки та Мінтранспорту від 20.05.2008 № 281/171/578/155.
Важливо дотримуватися відповідних вимог та регламентів для кожного виду товарно-матеріальних цінностей.

Залишити заявку 067 939 40 12
Відображення в обліку інвентаризаційних різниць
Відображення інвентаризаційних різниць у бухгалтерському обліку проводиться відповідно до наступних правил:
-
Нестачі списуються через Дебет (Дт) рахунку 947 "Нестачі та втрати від псування цінностей". Якщо нестача знаходиться в межах норми природного убутку, то її також можна списати на ті ж рахунки, на які раніше проводились списання цих запасів під час нормального використання, наприклад, рахунок 23 "Виробництво", 91 "Загальновиробничі витрати" та інші відповідно до природи цінностей.
-
У випадку, коли нестача перевищує норму природного убутку, на таку суму нараховується ПДВ відповідно до пункту 189.1 та пункту 198.5 Податкового кодексу України. Вважається, що ці цінності були використані у негосподарській діяльності.
-
Надлишки, тобто ситуації, коли фактична наявність товарно-матеріальних цінностей перевищує дані бухгалтерського обліку, реєструються на Кредит (Кт) рахунку 719 "Інші доходи від операційної діяльності".
-
Якщо нестача пов'язана з винною особою, її облік може також бути ведений на позабалансовому рахунку 072 "Невідшкодовані нестачі та втрати від псування цінностей" до моменту розрахунку з цією особою.
За цими правилами виконується відображення інвентаризаційних різниць у бухгалтерському обліку.
.png)
Особливості інвентаризації деяких видів ТМЦ
Інвентаризація деяких видів товарно-матеріальних цінностей (ТМЦ) має свої особливості. Нижче подано вказівки для проведення інвентаризації різних видів ТМЦ:
-
Малоцінні швидкозношувані предмети (МШП, рахунок 22): Складати інвентаризаційні описи для цього виду ТМЦ не потрібно, як визначено в пункті 4.1 розділу ІІІ Положення № 879. В цьому випадку порівнюються фактична наявність МШП у матеріально відповідальних осіб з відомістю оперативного обліку. Якщо виникає нестача, то складається акт інвентаризації.
-
Тара: Якщо тара знаходиться під товаром, то її інвентаризація проводиться одночасно з інвентаризацією товару. В інвентаризаційному описі тара має бути відображена окремо за її видами.
-
ТМЦ у дорозі: Такі цінності вносяться до окремого інвентаризаційного опису. Проте, необхідно мати документи, що підтверджують вартість цих ТМЦ, такі як акти приймання, накладні та інші.
-
Незавершене виробництво (НЗВ): Інвентаризація НЗВ виконується за загальними правилами інвентаризації ТМЦ. Однак існують дві основні проблеми:
- Розділення ТМЦ, які відносяться до виробничих запасів, готової продукції і тих, які є НЗВ. Для цього важливо визначити, які цінності вже піддавалися обробці та які ще не оброблялися. До НЗВ відносяться ті цінності, обробка яких розпочалася, а також сировина і матеріали, які лежать у виробничому цеху, але їх ще не почали обробляти.
- Оцінка НЗВ. В даному випадку, для визначення вартості НЗВ, використовують технічні норми, регламенти і оцінюють ступінь завершеності робіт. Існує індивідуальний підхід до оцінки НЗВ, оскільки різні види виробництва мають свої специфіки. Важливо враховувати технічні норми та Методрекомендації № 373.
Загальна порада полягає в тому, щоб дотримуватися нормативних документів і вести інвентаризацію відповідно до них. Також може знадобитися консультація спеціалістів у вашій області для точного визначення особливостей інвентаризації для вашого підприємства.
Інвентаризація цінностей, які не належать компанії
Якщо компанія не є власником запасів, тобто вони призначені лише для зберігання, правила проведення інвентаризації (процедури, строки та плата) є такими самими, як і для власних запасів. Однак інвентаризація таких активів проводиться окремо. Витрати повинні ґрунтуватися на договорах та актах приймання-передачі. Такі цінності обліковуються на позабалансовому рахунку 023 "Цінні папери на відповідальному зберіганні".
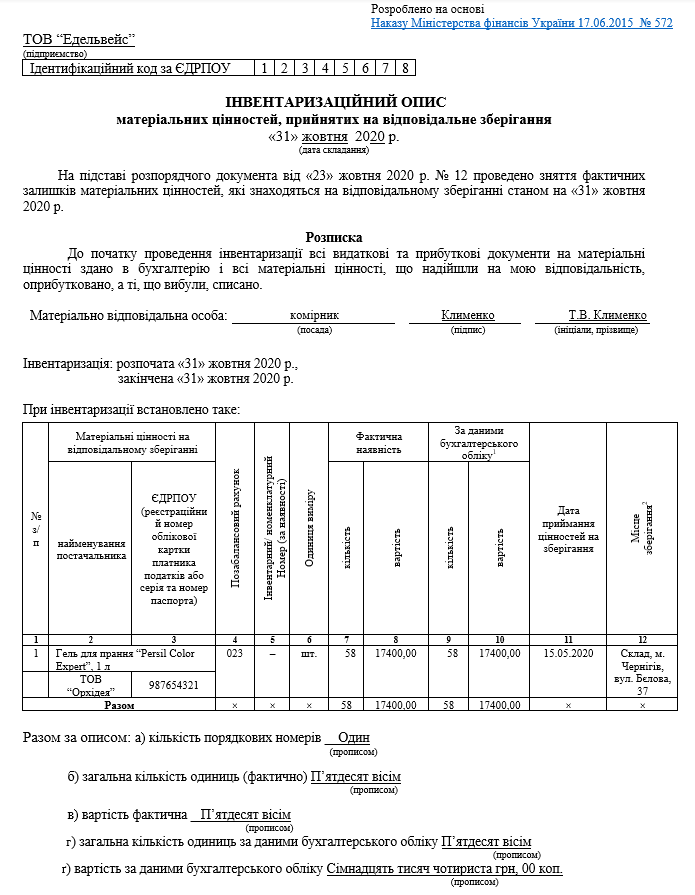
Наостанок наведено зразок інвентаризаційного опису важливих активів, прийнятих на відповідальне зберігання (за формою Наказу № 572).
Списання зіпсованих запасів
Ваш опис процедур і правил списання зіпсованих запасів є вірним і відповідає загальним принципам бухгалтерського обліку та податкового законодавства. Щоб коректно списати зіпсовані запаси і врахувати ПДВ (податок на додану вартість) у випадках, коли це обов'язково, слід дотримуватися таких кроків:
-
Провести окрему інвентаризацію: Спочатку необхідно провести окрему інвентаризацію зіпсованих запасів. Ця інвентаризація має фіксувати факт зіпсування, описувати кількість та балансову вартість зіпсованих ТМЦ.
-
Скласти акт списання: Після інвентаризації складайте акт списання запасів, де вказується, що запаси були зіпсовані. В акті повинні бути вказані:
- Кількість і вид зіпсованих запасів.
- Їх балансова вартість.
- Підстава для списання (наприклад, акт інвентаризації).
- Пояснення причин зіпсування (наприклад, недбалість матеріально-відповідальної особи, обставини непереборної сили, закінчення терміну придатності і т.д.).
-
Скласти наказ керівника: Наказ керівника повинен бути виданий на підставі акта списання запасів і вказувати конкретний документ, на підставі якого проводиться списання.
-
Врахувати ПДВ (якщо обов'язково): Якщо ПДВ підлягає нарахуванню на зіпсовані запаси, дотримуйтеся відповідних податкових правил, вказаних у відповідних статтях Податкового кодексу України.
-
Документальне оформлення: Зберігайте всі необхідні документи (акт інвентаризації, акт списання, наказ керівника) та обов'язково вказуйте дату списання та причини зіпсування. Це важливо для подальшого аудиту та внутрішнього контролю.
-
Довідка з Торгово-промислової палати: Якщо обставини непереборної сили (наприклад, повінь) були причиною зіпсування запасів і ви не хочете нараховувати ПДВ, то довідка з Торгово-промислової палати може служити як документ, який підтверджує обставини, за яких списання ПДВ є обґрунтованим.
Запам'ятайте, що правила списання можуть змінюватися, тому важливо відстежувати актуальне законодавство та консультуватися з фахівцями в області бухгалтерського обліку та податкового права.
